Custo de obra estourou: como reprojetar a margem
Reprojete a margem em três passos: refaça o custo final da obra a partir do realizado e do que falta contratar, mantenha receita e demais custos nas premissas vigentes e compare o resultado com a margem original. No empreendimento-exemplo, um desvio de 14% aos 40% de obra leva a margem de 21,0% para um valor entre 18,3% e 14,3%, conforme o estouro seja pontual ou continue até o fim. A escolha do método de projeção sozinha move a margem em até 4 pontos percentuais.
Quando isso pesa no resultado
A obra costuma ser a maior linha de custo do empreendimento, então qualquer desvio nela chega inteiro à margem, porque receita, terreno e impostos não se ajustam sozinhos. No exemplo abaixo, cada 1% de variação no custo da obra equivale a R$ 280 mil, ou 0,47 ponto percentual de margem sobre o VGV.
O desvio aparece no acompanhamento de orçado x realizado, normalmente entre 30% e 60% de avanço físico, quando as concretagens e a estrutura já fecharam e os contratos de acabamento ainda estão por contratar. Nessa janela ainda há o que decidir: reajuste de tabela para o estoque, renegociação de contratos, revisão de escopo ou aporte.
Passo a passo com um exemplo
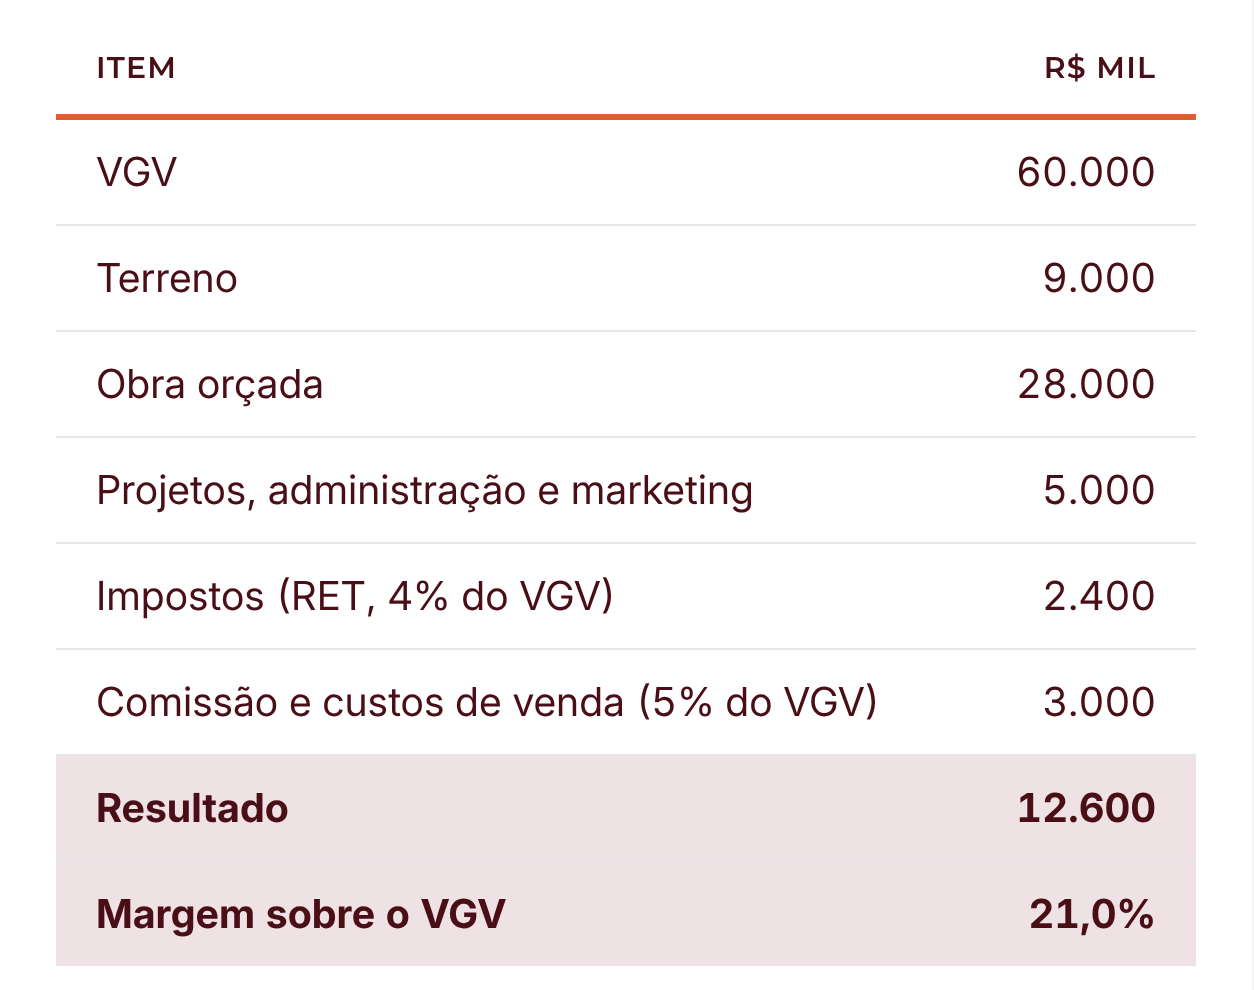
O empreendimento-exemplo é um residencial em Curitiba com 120 unidades. Na viabilidade original, ele fecha assim:
No mês 14 de uma obra de 24 meses, o avanço físico é de 40%. O orçado para esse avanço era R$ 11,2 milhões e o realizado é R$ 12,8 milhões: desvio de R$ 1,6 milhão, ou 14,3%.
Separe o desvio por causa. Preço de insumo ou índice acima do previsto, quantidade e escopo, produtividade e prazo, e erro de orçamento têm comportamentos diferentes daqui para frente. Só se projeta adiante o que tende a se repetir.
Escolha o método de projeção do custo final. São três, e o resultado de cada um está na tabela abaixo.
Desvio pontual: o estouro foi um evento isolado, então o custo final é o orçado mais o desvio já ocorrido (28.000 + 1.600).
Reorçamento do restante: o realizado somado ao que falta executar, com os contratos ainda não fechados reorçados a preços atuais. No exemplo, o restante orçado de 16.800 sobe 6%.
Desvio proporcional: a taxa de desvio se mantém até o fim, então o custo final é o orçado vezes realizado sobre orçado acumulado (28.000 × 12.800 / 11.200).
Mantenha o resto nas premissas vigentes e recalcule o resultado. Impostos e comissão são percentuais do VGV e não mudam; terreno e demais custos ficam como estavam.
Confira prazo e receita. Obra que se alonga carrega administração e custo financeiro por mais meses, e a receita ainda a receber tem a correção do INCC prevista em contrato, que compensa parte do aumento de custo quando ele vem do índice.
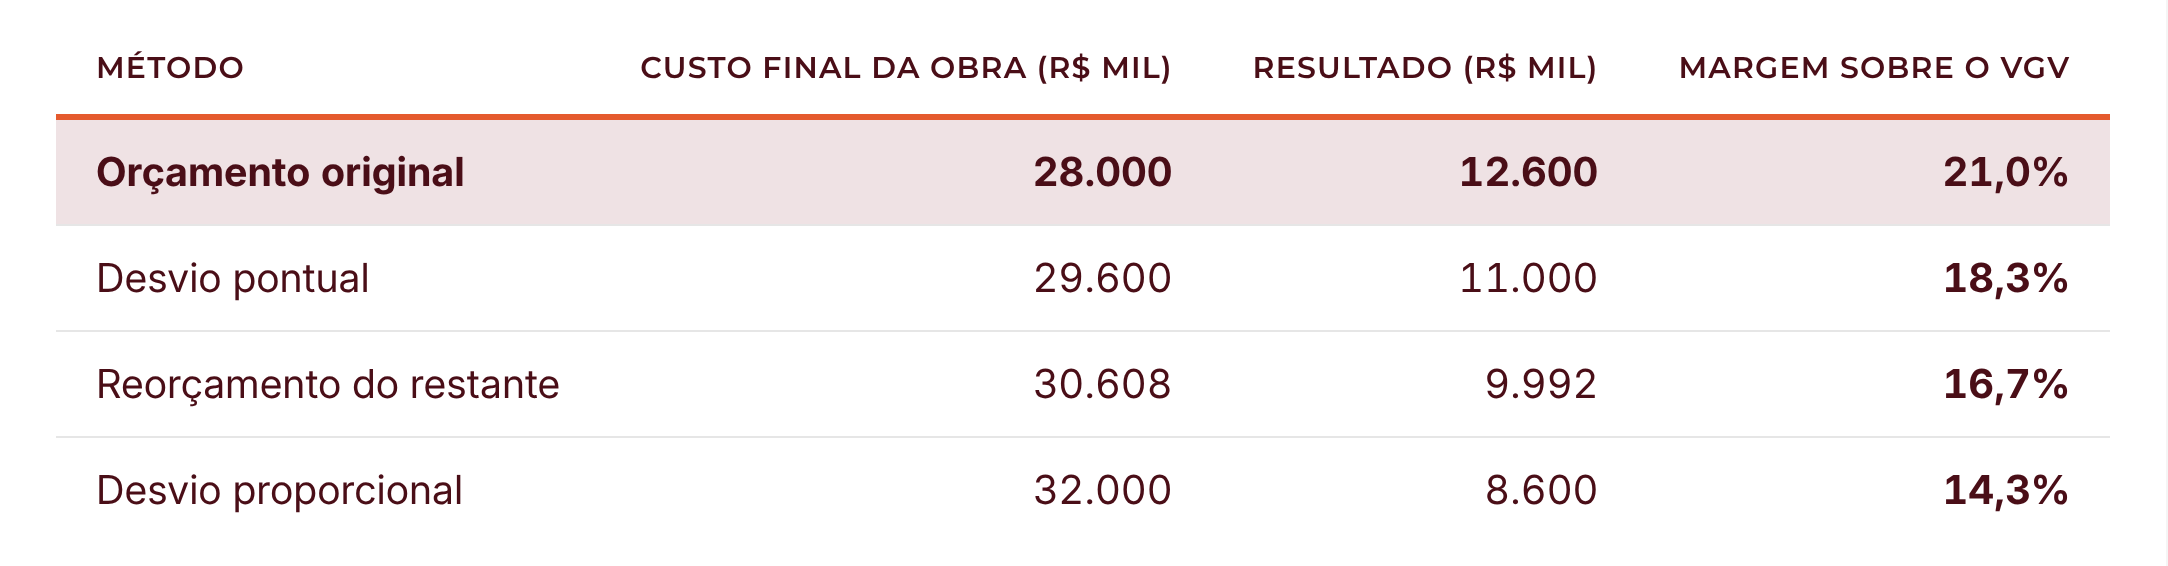
O reorçamento do restante é o método mais defensável quando há tempo para levantar os contratos a fechar, porque usa informação nova em vez de extrapolar. O desvio proporcional serve como cenário pessimista, e o pontual como cenário otimista. Os três valores juntos dão a faixa de margem que a diretoria precisa para decidir.
Erros que a gente vê com frequência
Usar o desvio pontual sem ter separado a causa. Se o estouro veio de produtividade ou de preço de contrato, ele tende a continuar, e a margem projetada fica otimista.
Tratar toda a alta como perda de margem. A parte que vem do INCC é corrigida nas parcelas dos compradores; só o excedente sobre o índice previsto reduz o resultado.
Reprojetar o custo e esquecer o prazo. Três meses a mais de obra somam administração, plantão de vendas e juros, e quase nunca entram na primeira conta.
Comparar realizado e orçado em bases de preço diferentes. O orçamento em valores do mês zero contra o realizado já corrigido gera um desvio que, em parte, é só índice.
Como fazer isso na invve
Na invve, o orçado x realizado fica no mesmo projeto da viabilidade: ao lançar o custo realizado, a margem é reprojetada sem refazer a planilha.
Perguntas relacionadas
Com que frequência refazer a viabilidade durante a obra? Em geral a cada fechamento de medição ou, no mínimo, trimestralmente, e sempre que um índice, contrato ou preço relevante mudar. Ver o artigo sobre reviabilidade na obra.
Quanto do aumento de custo o INCC já corrige na receita? A parcela ainda a receber das unidades vendidas é corrigida pelo índice previsto em contrato; o estoque sem venda não tem essa correção. Ver o artigo sobre projeção do INCC no fluxo de caixa.
Quando vale reajustar a tabela de preços do estoque? Quando a margem reprojetada fica abaixo da régua da incorporadora e a velocidade de vendas comporta o aumento.
Quais cenários testar além do custo? Preço, velocidade de vendas e prazo de obra, combinados com o custo. Ver o artigo sobre análise de sensibilidade.