Com que frequência refazer a viabilidade durante a obra
Atualize o realizado todo mês: custo incorrido, avanço físico, vendas, recebimentos e índices. Refaça a viabilidade completa a cada trimestre, reprojetando o custo a incorrer, a curva de vendas, o preço e o fluxo até o fim. Fora desse calendário, refaça na hora em que um gatilho dispara (desvio de custo, vendas abaixo da curva, atraso de cronograma, mudança de tabela, índice acima da premissa) e sempre antes de contratar um pacote grande de obra.
Quando isso pesa no resultado
Durante a obra existem duas rotinas diferentes, e boa parte dos problemas vem de tratar uma como se fosse a outra:
Acompanhamento: compara o que já aconteceu com o que estava previsto. Mostra o desvio, mas não diz quanto ele vai custar até o fim.
Reviabilidade: refaz o estudo daqui para frente com o que se sabe hoje. É ela que reprojeta margem, lucro e pico de exposição.
O prazo pesa porque as alavancas para corrigir um desvio somem com o avanço da obra. No empreendimento de exemplo, no mês 12 ainda falta contratar 64% do custo de obra e 57% das unidades estão em estoque. No mês 24, faltam 3% do custo e 37% das unidades. Um estouro descoberto tarde só pode ser absorvido pelo preço do que sobrou para vender.
O trimestre também conversa com o que a lei e a contabilidade já pedem. Com patrimônio de afetação, a Lei 4.591/1964 (art. 31-D) obriga o incorporador a entregar à comissão de representantes, no mínimo a cada três meses, o demonstrativo do estado da obra e balancetes trimestrais. E quem reconhece receita pelo POC depende de um custo orçado revisado: um orçamento abaixo do custo real antecipa receita e tributo.
Passo a passo com um exemplo
O exemplo é o residencial-padrão da invve em Curitiba: 60 unidades de 75 m², VGV de R$ 54 milhões a preço de hoje, obra de R$ 24 milhões em 30 meses e terreno de R$ 6,5 milhões. O estudo de lançamento, com INCC nos contratos e tabela parada, fecha com margem de 31,9%, lucro de R$ 18,09 milhões e exposição máxima de R$ 25,6 milhões.
Durante a obra, duas coisas saem do previsto:
Custo: a partir do mês 7, estrutura e mão de obra rodam 6% acima do orçado corrigido.
Vendas: a partir do mês 4, a VSO cai de 2% para 1,6% ao mês.
1. Separe o que é mensal do que é trimestral
Todo mês, o acompanhamento. Lance o custo incorrido por pacote, o avanço físico medido pela engenharia, as vendas e distratos do mês, os recebimentos e o índice divulgado. Compare cada linha com o previsto para o mesmo mês.
A cada trimestre, a reviabilidade. A engenharia revisa o custo a incorrer pacote a pacote. O comercial revisa a curva de vendas e a tabela. O financeiro refaz o fluxo, a margem e o pico de exposição. O resultado vira uma nova versão do estudo, ao lado da versão do lançamento.
2. Escreva os gatilhos com número
Esta é a régua que usamos para antecipar a revisão:
Custo: custo incorrido mais de 3% acima do orçado corrigido para o mesmo avanço, ou qualquer pacote mais de 10% acima.
Vendas: VSO abaixo da curva por dois meses seguidos, ou vendas acumuladas 3 pontos abaixo do previsto.
Prazo: atraso físico acima de dois meses, que empurra chaves e repasse.
Índice: INCC ou CUB de 12 meses mais de 2 pontos acima da premissa.
Preço: qualquer mudança de tabela, desconto de campanha ou distrato acima da provisão.
Marco: antes de contratar estrutura, fachada, esquadrias ou elevadores, e antes de pedir aporte ou distribuir resultado.
3. Compare o incorrido com o orçado no mesmo avanço
No mês 12, o acompanhamento do exemplo mostra:
Custo: R$ 8,09 milhões incorridos contra R$ 7,70 milhões orçados para o mesmo avanço físico, de 30,6%. São 5,1% acima, ou R$ 0,39 milhão.
Vendas: 43,4% das unidades vendidas contra 47% previstos.
Os dois gatilhos já tinham disparado antes: o de vendas no mês 5, depois de dois meses de VSO abaixo da curva, e o de custo no mês 8, com o incorrido 3,4% acima.
4. Reprojete o que falta, não só o que passou
O desvio de R$ 0,39 milhão é o que já aconteceu. O que muda a margem é o que ainda vai acontecer:
Custo final projetado = custo incorrido até hoje + custo a incorrer revisado pela engenharia
Faltam R$ 18,34 milhões de obra a preço orçado. Se a estrutura e a mão de obra seguirem 6% acima, são mais R$ 1,10 milhão. O custo final vai de R$ 26,04 milhões para R$ 27,54 milhões, a margem cai de 31,9% para 29,0% e o pico de exposição sobe para R$ 27,9 milhões. Quase toda a perda vem do custo: a VSO menor, sozinha, tira 0,2 ponto de margem, porque empurra mais unidades para depois das chaves sem correção contratual.
5. Decida com o que ainda dá para mexer
No exemplo, a revisão tem duas alavancas: renegociar ou reespecificar 3% do custo de obra que ainda não foi contratado, e reajustar a tabela do estoque em 4%. Quanto cada uma devolve depende do mês em que a revisão acontece.
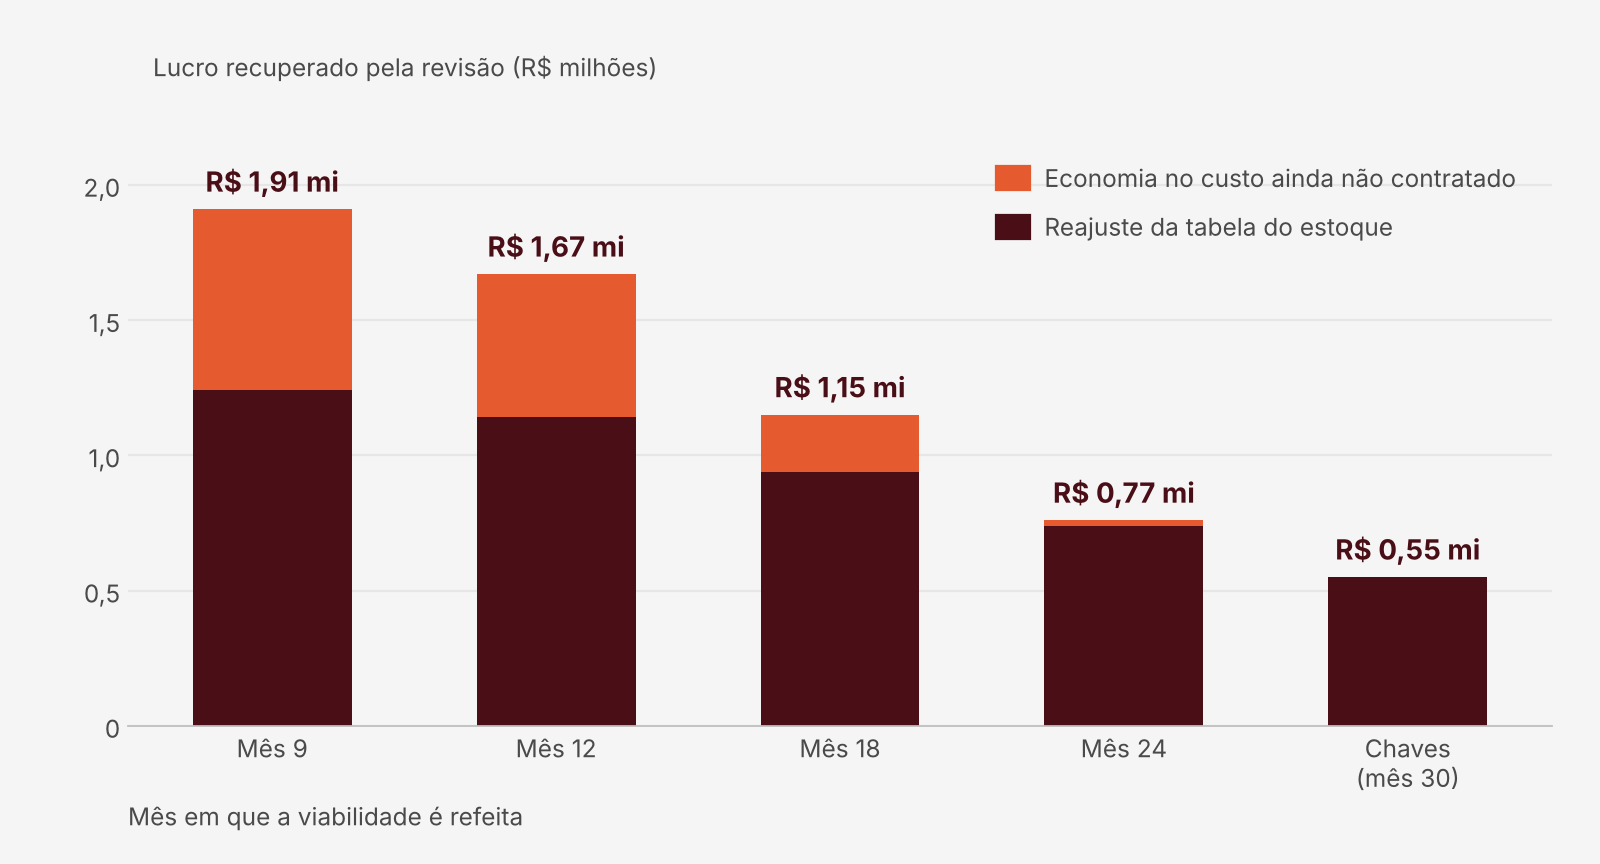
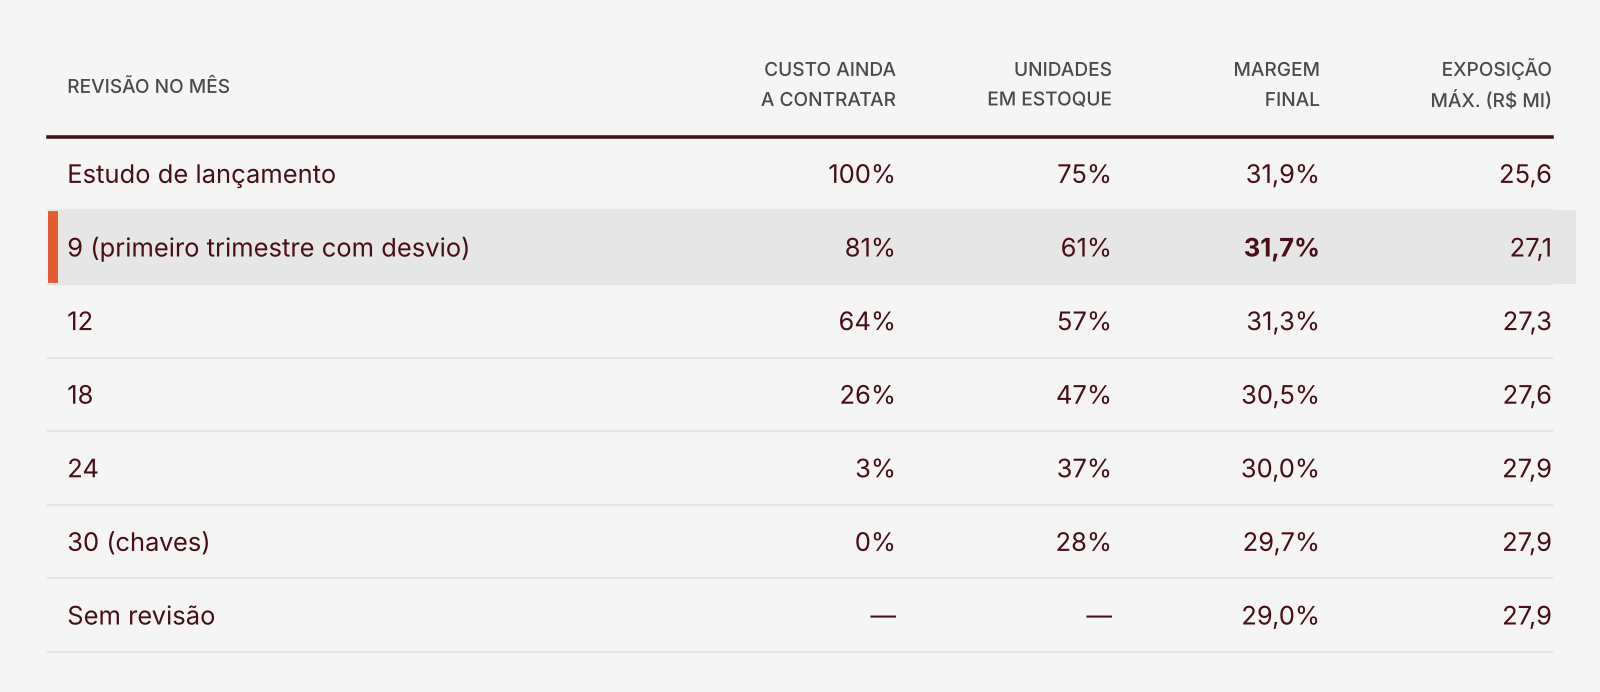
Margem = lucro sobre receita, com RET de 4%, comissão de 4%, INCC de 6,5% ao ano e sem financiamento à produção. A economia de custo começa dois meses depois da revisão e o reajuste vale para as vendas a partir do mês seguinte.
A alavanca de custo some primeiro: vale R$ 0,67 milhão se a revisão acontece no mês 9 e praticamente nada depois do mês 24. A de preço cai mais devagar, porque depende do estoque. A exposição quase não volta em nenhum caso, porque a receita extra entra nas chaves e o custo extra sai antes. Por isso a revisão do mês 9 também é a hora de conversar com sócios sobre aporte ou com o banco sobre o plano empresário.
Erros que a gente vê com frequência
Atualizar o realizado e manter o orçado do que falta. A planilha mostra o desvio do mês e a margem do lançamento continua lá, intacta. No exemplo, o acompanhamento do mês 12 mostra R$ 0,39 milhão de desvio, mas o custo final já está R$ 1,49 milhão acima. A margem só cai no estudo quando a obra acaba e não sobra nada para orçar.
Comparar o incorrido com o orçamento total ou com o cronograma de desembolso. Sem o avanço físico medido, adiantamento a fornecedor parece estouro e atraso de obra parece economia. A comparação certa é o incorrido contra o orçado para o mesmo percentual executado.
Sobrescrever o estudo de lançamento. Sem a versão original, não dá para mostrar a sócios e investidores de onde saiu cada ponto de margem perdido. Cada revisão vira uma versão nova, e a diferença entre elas se explica por linha: custo, vendas, preço, prazo e índice.
Revisar só o custo. Vendas, tabela e prazo mexem no fluxo tanto quanto a obra. No exemplo, a VSO menor tira pouca margem, mas desloca unidades para depois das chaves, onde não há correção contratual e o estoque tem custo de carregamento.
Como fazer isso na invve
Na invve, o custo incorrido e as vendas realizadas entram no próprio estudo, e a margem, o lucro e o pico de caixa são recalculados com o que falta. A versão do lançamento fica salva ao lado da revisão, então a comparação entre as duas está sempre pronta para o comitê ou para o relatório de investidores. VEJA COMO AQUI.
Perguntas relacionadas
Qual a diferença entre acompanhamento e reviabilidade? O acompanhamento compara o que já aconteceu com o previsto. A reviabilidade refaz o estudo daqui para frente e reprojeta margem e exposição.
Quem participa da revisão trimestral? A engenharia revisa o custo a incorrer, o comercial revisa a curva de vendas e a tabela, e o financeiro refaz o fluxo. O resultado vai para o relatório de sócios e investidores.
O custo estourou. Refaço a viabilidade agora ou espero o trimestre? Agora, porque o estouro é gatilho. A forma de reprojetar a margem está no artigo sobre custo de obra estourado.
O INCC entra na revisão? Entra nos dois lados: no custo a incorrer e no saldo dos contratos já assinados. A premissa de índice é revista a cada divulgação mensal. Como projetar o INCC no fluxo de caixa da incorporação
Vale refazer a viabilidade depois das chaves? Vale enquanto houver estoque, repasse pendente ou distrato em aberto. A partir daí o que pesa é o custo de carregar as unidades.